Обадете се

 Изпратете имейл
 Messenger
 Viber

Вноската за ипотека - до 50% от дохода
 Ипотечното кредитиране излиза от кризата, твърдят повечето банкери в България. Раздвижването на банковия сектор започна именно от жилищните кредити. Според последните данни пазарът на недвижими имоти също се активизира. Засега банките опипват предимно с промоции. Все още няма трайна тенденция за спад на лихвите. Но как клиентите да се ориентират в морето от оферти за ипотечен заем?
Има няколко прости правила, които кандидатите за ново жилище трябва да знаят. На първо място всеки кредитоискател трябва да се стреми да си осигури колкото е възможно по-голямо самоучастие при покупката на нов дом. Поне 20 на сто от сумата трябва да е от собствени средства. Заради кризата и срива на жилищния пазар банките са много предпазливи и често клиентът получава одобрение за по-малка сума от желаната. Вноската по кредита не трябва да застрашава обичайните месечни разходи на домакинството. Добре е тя да не отнема повече от 50 на сто от семейния доход. В Западна Европа, където задлъжнялостта на населението е доста по-го¬ляма, дори се препоръчва кредитната вноска да е между 30-40 на сто.
Все повече хора разбират, че лихвеният процент по кредита не е единственият важен показател. Затова трябва да се взема под внимание годишният процент на разходите (ГПР), който отразява лихвата, плюс всички останали такси, които банката ще ви начисли. Ако сте избрали промоционално предложение за банков кредит, интересувайте се каква ще е лихвата след изтичането на първоначалния период с фиксирана лихва.
По принцип банките в България не предлагат кредити с фиксирана лихва за целия период на изплащане. Ако въведем такива продукти, те ще са твърде скъпи, твърдят банкери. Плаваща лихва означава, че тя може да се променя в зависимост от пазарната конюнктура. Затова трябва да се обърне сериозно внимание на лихвената политика на банката и да се проследи дали тя често променя процентите си. Това ще даде възможност на клиента да знае кога може да очаква нови вноски и да преструктурира бюджета на домакинството предварително.
Все пак, ако се стигне до подобна ситуация, кредитополучателят трябва да е наясно с наказателните лихви при просрочие и наличието на други такси и комисиони. Това отново ще спести неприятни изненади. Добре е основният кредитополучател да има застраховка „Живот". В кризата банките започнаха да предлагат към кредитите и застраховка срещу безработица. Така дори да не получавате заплата, заемът ще бъде обслужван.
Банките задържат лихвите на заемите
Голям брой промоции за жилищни кредити изтекоха през юни и почти всички от тях бяха продължени, коментират консултантите от сайта „Моите пари". Запазването на условията, от една страна, е положителен процес, но от друга - потвърждава тенденцията на задържане от края на 2010 г. След вдигането на лихвените равнища с началото на кризата през 2010 г. започна подобряване на условията по жилищните заеми. Още в края на същата година обаче процесите се забавиха и цената на заемите е почти без изменение вече 8 месеца. Според статистиката на БНБ през юни средният лихвен процент по жилищните кредити в левове е 8,35, а в евро - 7,92%.
Поискайте кредитен сертификат
Често хората пристъпват към покупка на жилище без да са наясно каква сума могат да вземат, така че семейният им бюджет да издържи. Консултанти в банките могат да ви помогнат да пресметнете какъв доход ви е необходим, за да покривате месечните си разходи.
Експерти съветват да поискате т. нар. кредитен сертификат. Той удостоверява каква сума може да получи семейството още преди да започне да търси подходящ имот. Специалистите препоръчват да се направи списък с месечните приходи и разходи за автомобил, храна, кредитни карти, застраховки и др. Не забравяйте да планирате и по-големите плащания като отпуски и данъци.
При покупката на нов дом не трябва да се правят неприемливи компромиси, съветват банкери. Купувачите на първи имот често трябва да правят избор между местоположение, етаж, разпределение на жилището, голяма, малка или никаква тераса и т.н. Едно чудесно жилище може да се окаже на шумна улица или в квартал, където все още няма добър градски транспорт. Затова е добре преди покупката семейството да направи списък с характеристиките, на които наистина държи.
Прочетете повече за ипотечните кредити
Още новини

Още Новини
Броят на продажбите се свива с над 22% за година, докато цените на жилищата продължават да растат
След няколко години на бързо поскъпване и изключително активен жилищен пазар в България през 2026 г. картината започва да се променя. Купувачите не са изчезнали, ипотечното кредитиране остава активно, а цените все още са високи. Но сделките стават значително по-малко.
Пре...
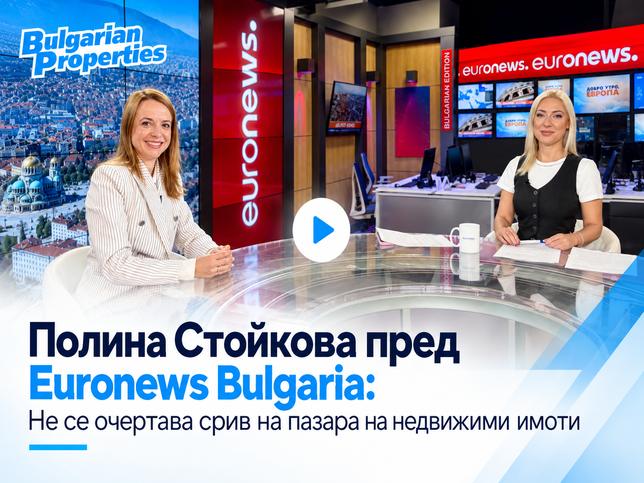
Пазарът на недвижими имоти в България навлиза в по-спокоен и балансиран период, без индикации за срив на цените. Същевременно присъединяването към еврозоната открива нови перспективи пред международния интерес към страната. Това коментира Полина Стойкова MRICS, изпълнителен директор на BULGARIAN PROPERTIES, в ефира на Euronews Bulgaria.
В интервюто тя анализира развити...
По-бавен ръст на цените, повече избор за купувачите и дългосрочен поглед към собствеността – основните акценти от участието в подкаста „Бизнес.БГ“.
Имотният пазар преминава през период на успокояване и възстановяване на баланса след няколко години на изключително висока активност. Купувачите разполагат с повече избор, решенията стават по-внимателно обмислени, а качеств...
България е на второ място в Европа по ръст на цените на жилищата през второто тримесечие на 2026 г. с 15,5%. Зад тази впечатляваща статистика обаче вече се виждат признаци на нормализиране – купувачите обмислят по-дълго, сделките се реализират по-бавно, а жилищното кредитиране губи част от предишната си динамика. Това не означава спад на цените, а по-умерен темп на поскъпване.
...